Del pedido a la factura: cómo gestionar entregas parciales y devoluciones en distribución
Del pedido a la factura: cómo gestionar entregas parciales y devoluciones en distribución
Una distribuidora recibe un pedido de 100 unidades, pero inicialmente solo puede entregar 60. Las 40 restantes salen del almacén varios días después. Mientras tanto, el cliente comunica una incidencia sobre parte de la primera entrega.
La operación plantea varias preguntas: ¿qué cantidades se han entregado?, ¿cuáles siguen pendientes?, ¿qué albaranes corresponden a cada expedición? Y, sobre todo, ¿qué parte de la operación se ha facturado?
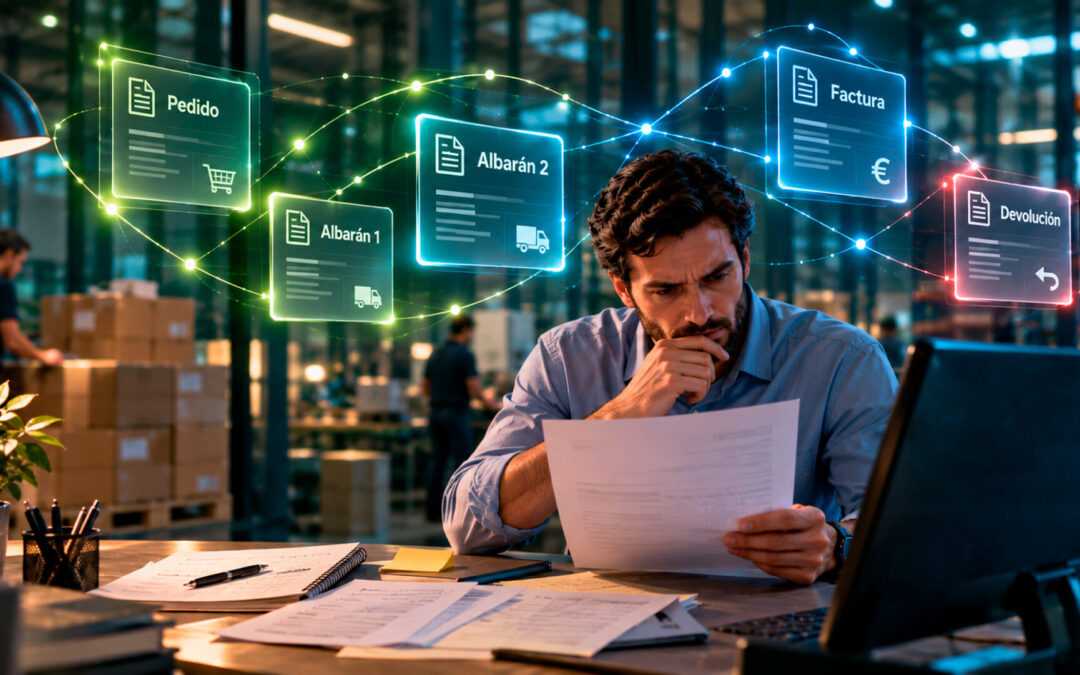
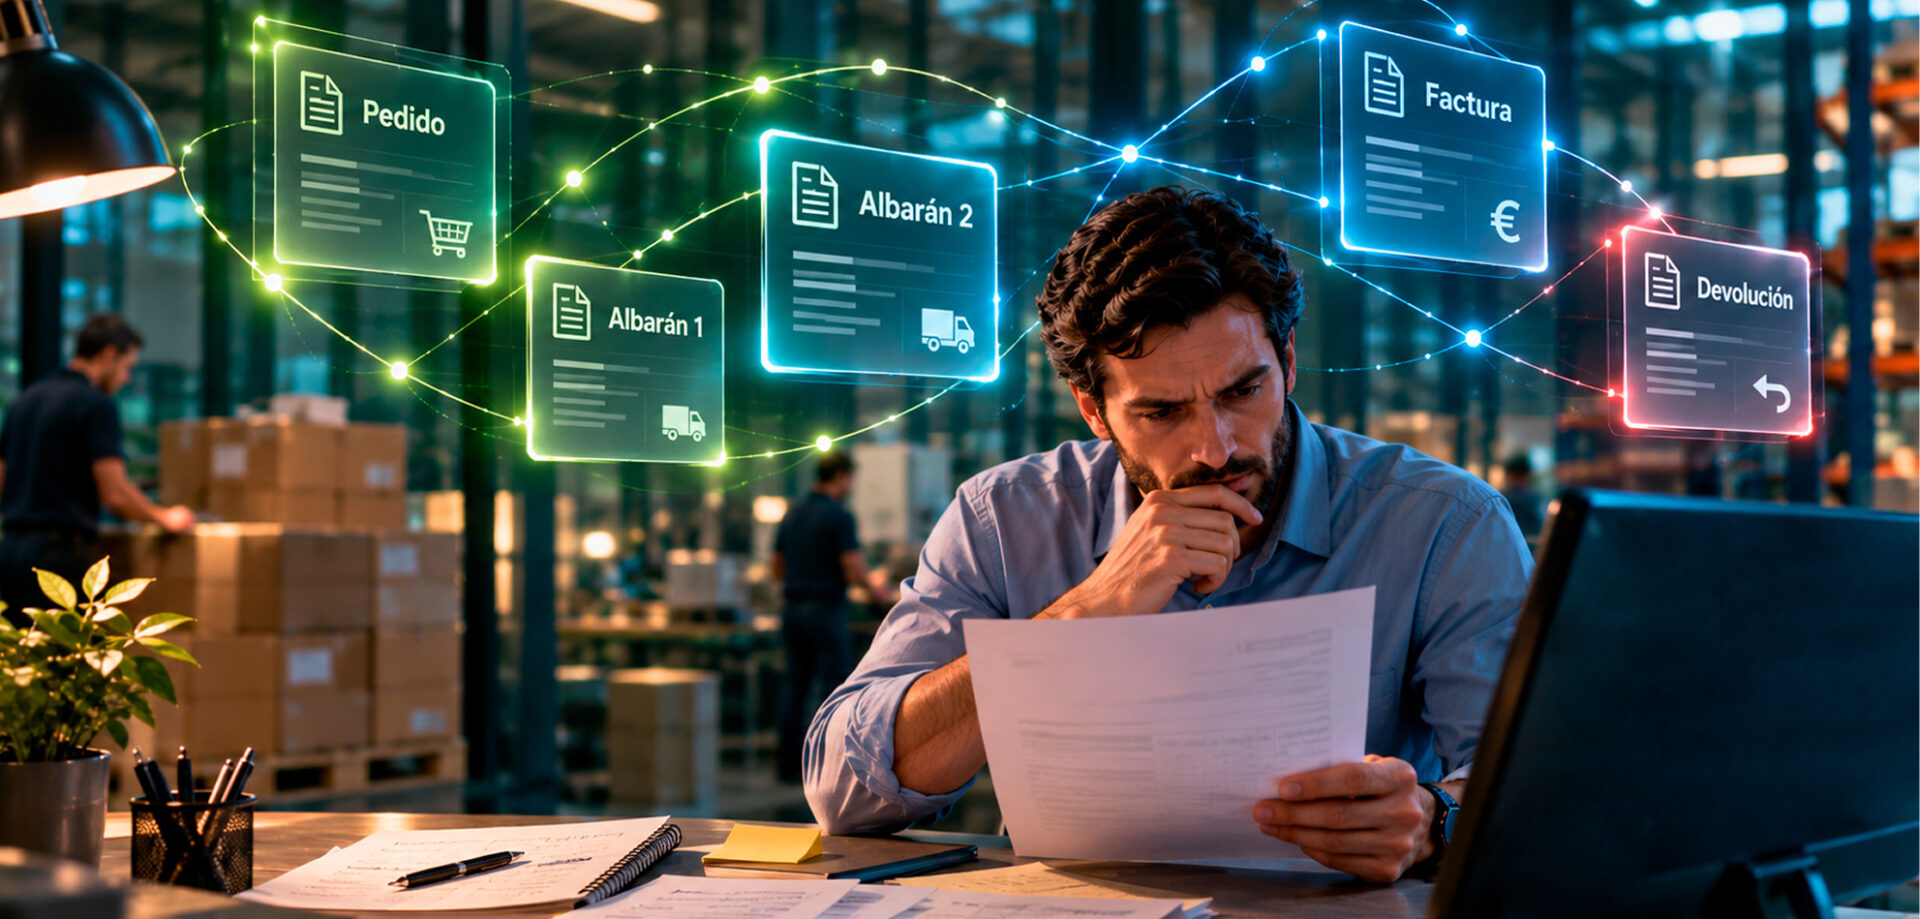
Estas situaciones forman parte de la actividad habitual de las empresas de distribución. Un pedido puede generar varias entregas, una factura puede recoger distintos albaranes y una devolución puede producirse antes o después de facturar.
Por eso, el recorrido entre pedido, albarán y factura no siempre es lineal.
Ante VERI*FACTU y la factura electrónica B2B, conviene comprender cómo se relacionan estos documentos y distinguir las modificaciones que se producen antes de expedir una factura de las que afectan a una factura ya emitida.
No porque estas normas regulen directamente la preparación de pedidos, los albaranes o las devoluciones de almacén, sino porque los sistemas de facturación deben utilizar la información que corresponda a cada operación y aplicar los mecanismos documentales adecuados cuando sea necesario corregirla.
Por qué un pedido no siempre termina en una única entrega y factura
Por qué un pedido no siempre termina en una única entrega y factura
En una operación comercial sencilla, el recorrido puede representarse así:
Pedido → preparación → entrega → factura
El cliente solicita unos productos, la distribuidora los prepara, los entrega y posteriormente emite la factura correspondiente.
Sin embargo, no todas las operaciones siguen esa secuencia.
Una empresa puede facturar antes de entregar la mercancía, emitir facturas por diferentes entregas o agrupar varias operaciones en una misma factura, siempre conforme a las condiciones comerciales y los requisitos legales aplicables.
Además, durante la preparación y distribución pueden producirse incidencias que alteren lo inicialmente previsto.
Una entrega parcial deja cantidades pendientes. Una modificación del pedido puede cambiar los artículos o unidades solicitados. Una devolución puede requerir registrar la entrada de mercancía y revisar las condiciones económicas de la operación.
Y cuando la factura ya está expedida, una modificación puede necesitar un tratamiento documental distinto.
La clave es no confundir lo solicitado, lo entregado y lo facturado.
En una distribuidora, esas tres situaciones pueden evolucionar de forma independiente y deben poder relacionarse para conocer el estado real de una operación comercial.
Pedido, albarán y factura: qué representa cada documento
Pedido, albarán y factura: qué representa cada documento
Aunque estén relacionados, estos documentos cumplen funciones diferentes.
Pedido: lo que se solicita o acuerda
El pedido recoge la información de una operación comercial.
Puede identificar al cliente, los productos, las cantidades solicitadas y las condiciones de venta.
Sirve como referencia para organizar la preparación, el suministro y el seguimiento de la operación.
Sin embargo, las cantidades pedidas no tienen por qué coincidir con las finalmente entregadas o facturadas.
Albarán: la documentación de una entrega
El albarán se utiliza para documentar una entrega de mercancías.
Puede identificar los artículos y cantidades asociados a una expedición y servir como referencia para su recepción.
Cuando un pedido se entrega en varias fechas, pueden generarse diferentes albaranes asociados a una misma operación.
El albarán no es una factura ni está sometido automáticamente a las mismas obligaciones que esta.
Factura: el documento sujeto a las obligaciones de facturación
La factura documenta la operación conforme a los requisitos establecidos en el Reglamento de facturación.
Su expedición está sometida a reglas sobre contenido, numeración, fechas y rectificación, entre otras.
Cuando el sistema informático utilizado está incluido en el ámbito del Reglamento de requisitos de los sistemas informáticos de facturación (RRSIF), también debe cumplir las exigencias correspondientes.
VERI*FACTU no convierte los pedidos o albaranes en facturas ni obliga, por sí mismo, a generar registros de facturación por cada entrega documentada mediante un albarán.
Eso no impide que la información comercial y logística se utilice posteriormente para preparar una factura.
Qué ocurre cuando un pedido se entrega parcialmente
Qué ocurre cuando un pedido se entrega parcialmente
Volvamos al ejemplo inicial.
Una distribuidora recibe un pedido de 100 unidades. En una primera expedición entrega 60 y documenta esa entrega mediante un albarán.
Días después, entrega las 40 restantes mediante un segundo albarán.
Al completar ambas expediciones, la situación puede resumirse así:
| Concepto | Cantidad |
|---|---|
| Unidades solicitadas | 100 |
| Primera entrega | 60 |
| Segunda entrega | 40 |
| Total entregado | 100 |
| Pendiente de entrega | 0 |
Sin embargo, haber entregado las 100 unidades no significa necesariamente haberlas facturado todas.
La empresa podría haber emitido una factura por la primera entrega y tener pendiente la segunda. También podría estar preparando una factura que recoja ambas expediciones, según las condiciones y reglas aplicables.
Por eso, al seguimiento de las cantidades entregadas debe añadirse el estado de facturación.
Cantidades pedidas, entregadas, facturadas y pendientes
Imaginemos que, tras las dos entregas, la distribuidora ha facturado únicamente las primeras 60 unidades.
La situación sería:
| Estado de la operación | Unidades |
|---|---|
| Pedidas | 100 |
| Entregadas | 100 |
| Facturadas | 60 |
| Pendientes de entrega | 0 |
| Entregadas pendientes de facturar | 40 |
Este ejemplo permite identificar una diferencia importante.
Las cantidades pendientes de entrega y las cantidades entregadas pendientes de facturar no representan lo mismo.
Una empresa puede haber completado físicamente un pedido y mantener parte de su facturación pendiente.
También puede encontrarse en otras situaciones, como haber facturado conforme a las condiciones aplicables una operación cuya entrega todavía no se ha completado.
Por tanto, no debe establecerse una equivalencia automática entre entrega y facturación.
Lo relevante es que administración pueda conocer qué documentos y cantidades corresponden a cada fase.
¿Se pueden agrupar varios albaranes en una factura?
¿Se pueden agrupar varios albaranes en una factura?
Sí, pueden existir operaciones en las que varias entregas documentadas mediante diferentes albaranes se recojan en una misma factura, siempre que se respeten los requisitos de facturación aplicables.
No existe una obligación general de emitir una factura independiente por cada albarán.
Tampoco debe suponerse que todos los pedidos se facturan necesariamente mediante una única factura.
En determinadas circunstancias puede utilizarse la facturación agrupada o recapitulativa, conforme a las condiciones previstas en el Reglamento de facturación.
Desde el punto de vista operativo, esto plantea una necesidad concreta:
Identificar qué albaranes se han utilizado para preparar una factura y cuáles continúan pendientes de facturación.
Si un pedido ha generado tres entregas, administración debería poder consultar la documentación correspondiente y determinar qué parte de la operación está facturada.
Esta capacidad de seguimiento es una necesidad de gestión empresarial. No debe confundirse con una obligación específica de VERI*FACTU sobre la estructura de los albaranes.
Qué cambia cuando se modifica una operación antes de facturar
Qué cambia cuando se modifica una operación antes de facturar
Las modificaciones anteriores a la expedición de una factura deben distinguirse de las correcciones de una factura ya emitida.
Una distribuidora puede necesitar cambiar cantidades, sustituir artículos o registrar una devolución antes de completar la documentación económica de una operación.
Modificaciones del pedido
Supongamos que un cliente solicita inicialmente 50 unidades y, antes de la entrega, acuerda reducir el pedido a 40.
La empresa debe gestionar el cambio conforme a las condiciones comerciales y sus procedimientos internos.
Si todavía no se ha emitido una factura, no estamos ante la rectificación de una factura anterior.
Se trata de una modificación de la operación comercial que deberá tenerse en cuenta para determinar cómo corresponde facturarla.
Devoluciones antes de emitir la factura
Imaginemos ahora que una distribuidora entrega mercancía y el cliente devuelve una parte antes de que se expida la factura correspondiente.
La devolución puede requerir registrar la entrada de productos, revisar cantidades y determinar sus consecuencias económicas.
También será necesario comprobar qué documentación corresponde emitir, teniendo en cuenta el devengo, las condiciones de la operación y las obligaciones de facturación.
Una devolución anterior a la expedición de una factura no exige automáticamente una factura rectificativa.
No puede rectificarse una factura que todavía no se ha expedido.
Eso no significa que cualquier devolución anterior a la facturación permita simplemente descontar unidades sin más comprobaciones. La empresa debe determinar correctamente cómo documentar la operación conforme a las reglas aplicables.
Desde el punto de vista de la gestión, conviene que la información comercial y logística refleje lo ocurrido antes de utilizarla para facturar.
Qué cambia cuando la mercancía se devuelve después de facturar
Qué cambia cuando la mercancía se devuelve después de facturar
La situación es diferente cuando la factura ya ha sido emitida.
Imaginemos que una distribuidora entrega y factura 100 unidades. Días después, el cliente devuelve 15.
La devolución puede requerir registrar el retorno de la mercancía, actualizar la información comercial y determinar sus consecuencias sobre la operación original.
Pero ahora existe una factura expedida.
Por tanto, también debe analizarse si corresponde modificar la facturación y mediante qué procedimiento.
¿Cuándo puede ser necesaria una factura rectificativa?
¿Cuándo puede ser necesaria una factura rectificativa?
El artículo 15 del Real Decreto 1619/2012 regula los supuestos en los que debe expedirse una factura rectificativa.
Entre ellos se encuentran determinados errores en los requisitos de la factura, la incorrecta determinación de cuotas impositivas y las circunstancias legalmente previstas para modificar la base imponible.
Una devolución de mercancía puede dar lugar a una modificación de la base imponible y requerir una rectificación.
Sin embargo, no toda devolución posterior a una factura exige necesariamente una factura rectificativa independiente.
El propio Reglamento de facturación contempla determinados supuestos en los que las devoluciones realizadas con ocasión de un suministro posterior al mismo destinatario pueden reflejarse en la factura de ese suministro, siempre que se cumplan las condiciones legales.
Por eso, no conviene establecer una regla automática para todas las devoluciones.
El tratamiento debe determinarse según las circunstancias de cada operación.
La diferencia entre antes y después de facturar
La diferencia entre antes y después de facturar
Desde el punto de vista del almacén, una devolución puede parecer similar en ambos casos: la mercancía regresa y se registra el movimiento correspondiente.
Sin embargo, sus consecuencias administrativas pueden ser diferentes.
Antes de emitir la factura, la empresa debe determinar cómo documentar correctamente la operación.
Después de emitirla, puede ser necesario aplicar los mecanismos legales de rectificación que correspondan.
Por eso resulta útil que los sistemas permitan conocer qué documentos existen y si la operación ya ha sido facturada.
Rectificar una factura no es lo mismo que anular un registro
Rectificar una factura no es lo mismo que anular un registro
Cuando una incidencia se detecta después de facturar, es importante distinguir los mecanismos disponibles.
Una factura rectificativa es un documento regulado por el Reglamento de facturación. Se utiliza cuando concurren los supuestos legalmente previstos para corregir o modificar una factura anterior.
Por otra parte, el RRSIF contempla registros de facturación de alta y de anulación, además de los mecanismos de subsanación previstos en su desarrollo técnico.
Un registro de anulación no es una factura rectificativa.
Por ejemplo, la expedición por error de una factura correspondiente a una operación inexistente puede requerir un tratamiento diferente del aplicable a una operación real cuya factura necesita corregirse.
No se puede elegir indistintamente entre rectificar una factura y anular un registro.
Cada mecanismo responde a circunstancias específicas y debe utilizarse conforme a la normativa aplicable.
Además, el RRSIF exige preservar la integridad e inalterabilidad de los registros de facturación.
Esto impide tratar un registro ya generado como si pudiera modificarse libremente y desaparecer su estado anterior.
No significa que una distribuidora tenga prohibido modificar un pedido pendiente o actualizar documentación comercial y logística conforme a sus procedimientos.
La distinción es esencial: una cosa son los documentos operativos y otra los registros de facturación sujetos al reglamento.
Resumen de los escenarios más habituales
| Situación | Estado de facturación | Qué debe revisarse |
|---|---|---|
| Entrega parcial | Puede existir o no factura | Cantidades entregadas, pendientes y facturadas |
| Varios albaranes | Pendientes o ya facturados | Relación entre entregas y facturas |
| Modificación del pedido | Antes de facturar | Condiciones comerciales y datos de la operación |
| Devolución previa | Sin factura expedida para la operación considerada | Mercancía devuelta y documentación aplicable |
| Devolución posterior | Con factura expedida | Posible modificación de base imponible y tratamiento correspondiente |
| Error en factura emitida | Después de facturar | Si procede rectificación, anulación u otro mecanismo legal |
Esta tabla resume las cuestiones que conviene analizar en cada escenario. No establece un tratamiento fiscal automático ni sustituye la valoración de las circunstancias concretas.
Qué relación tienen estos procesos con VERI*FACTU
Qué relación tienen estos procesos con VERI*FACTU
El Real Decreto 1007/2023 establece requisitos para los sistemas informáticos que soportan procesos de facturación incluidos en su ámbito.
El reglamento contempla garantías relacionadas con la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
También distingue entre sistemas de emisión de facturas verificables, conocidos como VERI*FACTU, y sistemas no verificables, sujetos a sus correspondientes requisitos.
Para una distribuidora, la cuestión principal es identificar qué sistema expide realmente las facturas y cómo trata los registros que deben generarse.
¿Afecta VERI*FACTU a los albaranes?
¿Afecta VERI*FACTU a los albaranes?
No por el mero hecho de ser documentos de entrega.
El RRSIF no impone una obligación general de convertir los albaranes en registros de facturación ni de modificar todos los procedimientos de preparación y expedición de mercancía.
La Agencia Tributaria distingue expresamente las facturas de los albaranes y otros justificantes de entrega.
Sin embargo, cuando los datos de los albaranes se utilizan para preparar facturas, conviene conocer cómo se relacionan ambos documentos y qué aplicación realiza las funciones de facturación.
Esa revisión responde a la necesidad de disponer de información coherente, no a una obligación logística específica establecida por VERI*FACTU.
¿Qué debe comprobarse en el sistema de facturación?
¿Qué debe comprobarse en el sistema de facturación?
La revisión debe centrarse en las funciones efectivamente utilizadas.
Entre otras cuestiones, conviene identificar:
– Qué aplicación expide las facturas.
– Cómo recibe la información procedente de pedidos, entregas o devoluciones.
– Cómo se gestionan las facturas rectificativas cuando corresponden.
– Qué tratamiento se aplica a los registros de facturación.
– Qué requisitos del RRSIF afectan a la instalación concreta.
La normativa no exige por sí misma sustituir el ERP, implantar un programa específico de almacén ni centralizar todos los procesos comerciales y logísticos.
Estas decisiones pueden responder a necesidades empresariales o técnicas, pero no deben presentarse como obligaciones generales derivadas de VERI*FACTU.
Los plazos de adaptación deben comprobarse conforme a la normativa vigente y las circunstancias del obligado tributario, especialmente cuando existan modificaciones o anuncios regulatorios recientes.
Qué añade la factura electrónica B2B
Qué añade la factura electrónica B2B
La factura electrónica obligatoria entre empresarios y profesionales responde a un marco diferente del RRSIF.
Su regulación se centra en la emisión, transmisión y recepción electrónica de las facturas correspondientes a operaciones incluidas en su ámbito.
El Real Decreto 238/2026 y la Orden HAC/1028/2026 desarrollan el sistema español de factura electrónica B2B y los elementos técnicos y funcionales de la solución pública.
Para una distribuidora que trabaja con clientes empresariales, será necesario analizar cómo se expedirán e intercambiarán electrónicamente las facturas correspondientes y preparar sus sistemas tanto para VERI*FACTU como para la factura electrónica.
Sin embargo, la factura electrónica B2B no obliga por sí misma a convertir los albaranes en facturas electrónicas.
Si la empresa utiliza los albaranes como referencia para preparar la facturación, conviene revisar cómo se relaciona esa documentación con el sistema que emite las facturas electrónicas.
También debe identificarse cómo se recibirán las facturas de proveedores y qué aplicaciones intervienen en su tratamiento administrativo.
La relación entre documentos comerciales y sistemas de facturación sigue siendo importante, pero no debe confundirse con una obligación general de digitalizar o reorganizar la logística.
Qué debería revisar una distribuidora en sus sistemas
Qué debería revisar una distribuidora en sus sistemas
Antes de abordar una adaptación, conviene analizar cómo funciona realmente el circuito de pedidos, entregas y facturación.
Relación entre documentos
– ¿Es posible identificar los albaranes asociados a un pedido?
– ¿Se conoce qué entregas se han realizado y cuáles siguen pendientes?
– ¿Puede consultarse qué albaranes o cantidades se han facturado?
– ¿Se distinguen las entregas pendientes de las entregas pendientes de facturar?
Modificaciones y devoluciones
– ¿Cómo se registran los cambios de cantidades y productos?
– ¿Cómo se documentan las devoluciones?
– ¿Se diferencia una devolución anterior de una posterior a la factura?
– ¿Cómo se identifica la factura original cuando debe revisarse una operación ya facturada?
Sistemas de facturación
– ¿Qué aplicación expide realmente las facturas?
– ¿Cómo obtiene la información comercial y logística?
– ¿Qué procedimientos se utilizan para las rectificaciones y anulaciones?
– ¿Qué requisitos del RRSIF corresponden a sus funciones?
Factura electrónica y responsabilidades
– ¿Qué operaciones están incluidas en la factura electrónica B2B?
– ¿Cómo se emitirán y recibirán las facturas electrónicas?
– ¿Qué departamentos y proveedores deben intervenir en la adaptación?
Estas preguntas permiten identificar necesidades operativas, documentales y tecnológicas.
No representan una lista de obligaciones legales universales ni implican que todas las distribuidoras necesiten modificar sus procesos de la misma manera.
El papel del ERP en la relación entre pedidos, entregas y facturas
El papel del ERP en la relación entre pedidos, entregas y facturas
Cuando una empresa gestiona operaciones comerciales recurrentes, resulta útil disponer de información relacionada sobre pedidos, entregas, existencias y facturación.
Esa continuidad permite consultar situaciones como un pedido parcialmente entregado, una expedición pendiente de facturar o una devolución posterior.
También facilita que administración pueda distinguir entre mercancía solicitada, entregada y facturada.
La utilidad del ERP no reside únicamente en emitir facturas, sino en relacionar la información comercial, logística y administrativa que interviene en la operación.
Sin embargo, disponer de un ERP integrado no garantiza automáticamente el cumplimiento de VERI*FACTU o de la factura electrónica B2B.
La adaptación normativa debe comprobarse sobre las funciones y sistemas concretos.
Merkurio ERP y la gestión comercial de distribuidoras
Merkurio ERP y la gestión comercial de distribuidoras
Merkurio ERP contempla funcionalidades de gestión comercial, compras, ventas, pedidos, albaranes, facturas, inventario y almacenes.
También incluye funciones relacionadas con la actividad logística y la gestión de devoluciones en determinados procesos de compras.
Estas áreas forman parte de la operativa habitual de una empresa distribuidora y permiten abordar necesidades comerciales, administrativas y de control de existencias desde una solución de gestión empresarial.
La clave es saber qué se ha entregado, facturado y modificado
La clave es saber qué se ha entregado, facturado y modificado
Una operación de distribución puede cambiar en distintos momentos.
Un pedido puede completarse mediante varias entregas. Una factura puede recoger diferentes albaranes. Una devolución puede producirse antes o después de facturar.
Estas situaciones no tienen necesariamente las mismas consecuencias comerciales, logísticas y documentales.
VERI*FACTU no regula directamente todo ese recorrido. La factura electrónica B2B tampoco obliga por sí misma a reorganizar la preparación de pedidos o la gestión de almacén.
Pero ambos cambios hacen especialmente importante identificar qué sistema expide las facturas, qué información utiliza y cómo se gestionan las modificaciones que afectan a operaciones ya facturadas.
En una distribuidora, la cuestión no es únicamente emitir correctamente una factura, sino poder relacionarla con la operación comercial que documenta.
Si necesitas revisar cómo se relacionan los pedidos, albaranes, devoluciones y facturas en tu distribuidora, podemos ayudarte a analizar los procesos y sistemas implicados y valorar las opciones de adaptación.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
Otras noticias relevantes...