VERI*FACTU y factura electrónica en medios: qué cambia en sus procesos de facturación
VERI*FACTU y factura electrónica en medios: qué cambia en sus procesos de facturación
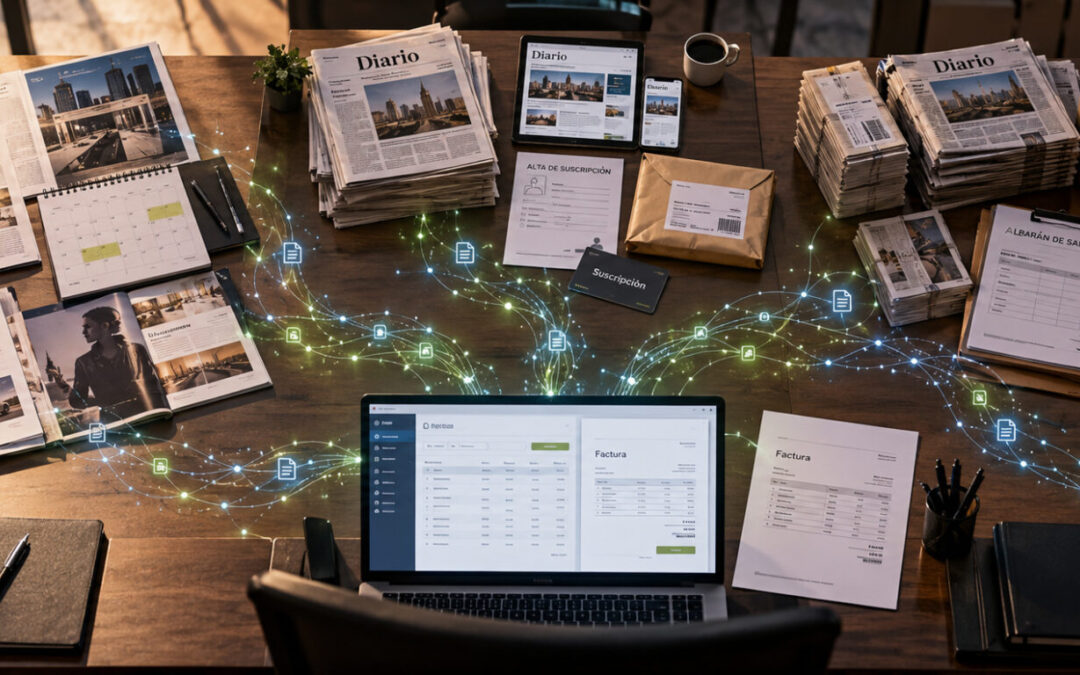
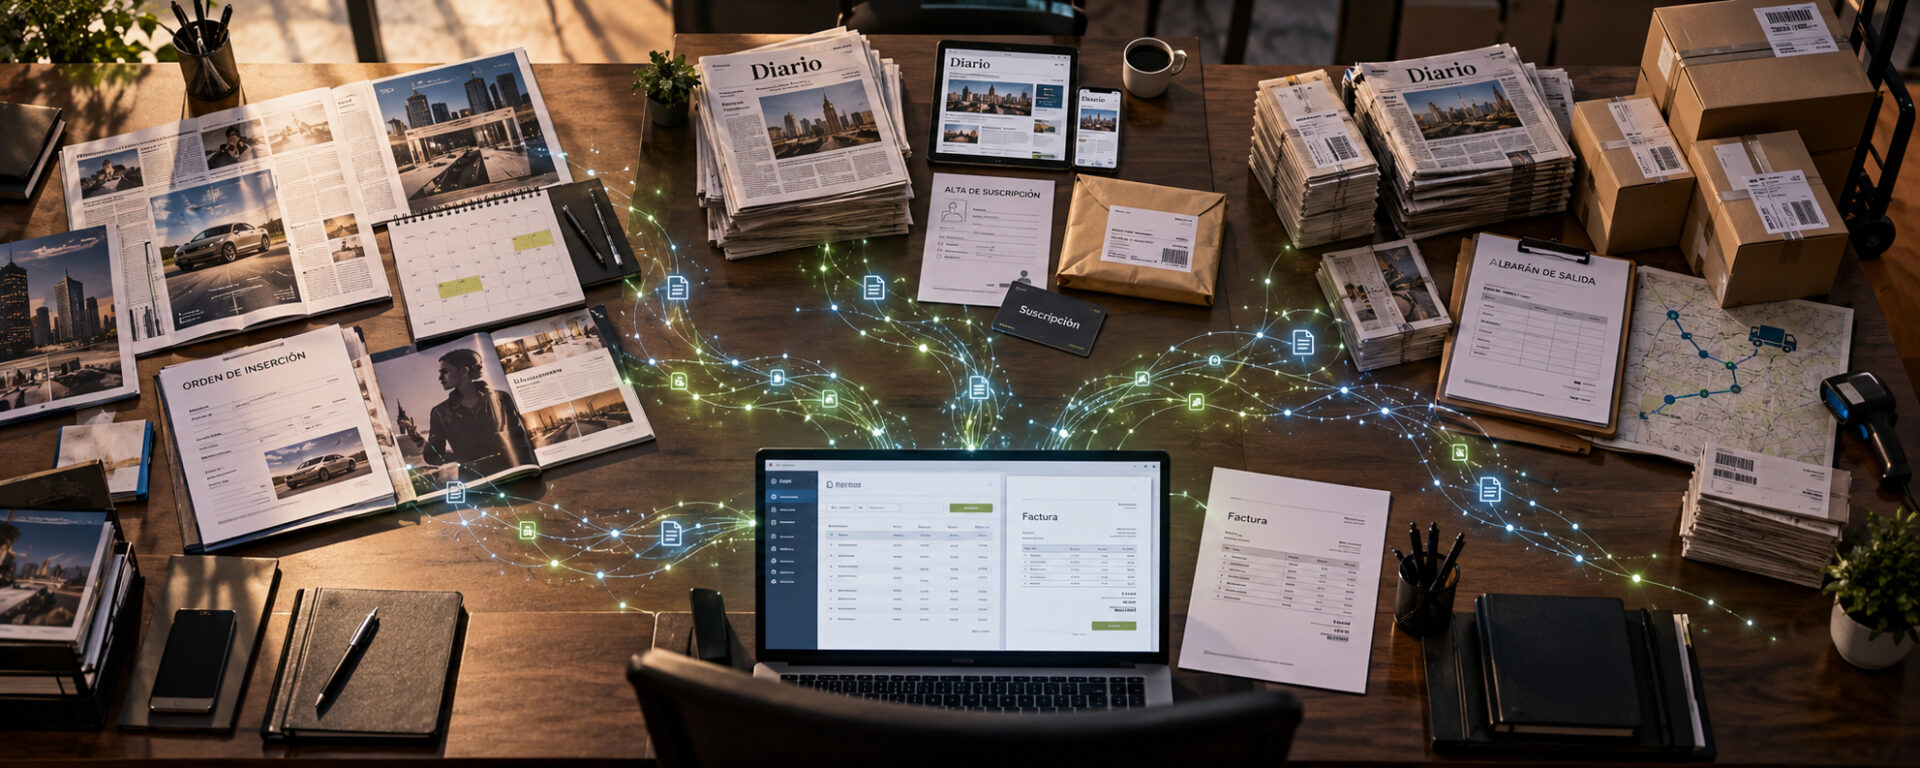
Un medio de comunicación puede vender una campaña publicitaria, gestionar miles de suscripciones y comercializar o distribuir publicaciones físicas y digitales dentro de una misma organización.
Las tres actividades generan ingresos.
Las tres pueden terminar produciendo facturación.
Pero no necesariamente llegan a la factura de la misma manera ni dependen de los mismos procesos y sistemas.
Esta diferencia resulta especialmente importante ante VERI*FACTU y la factura electrónica B2B. No porque exista una regulación específica para periódicos o grupos editoriales, sino porque aplicar cambios transversales sobre una organización compleja exige conocer primero cómo funciona realmente cada una de sus actividades.
Por qué la facturación de un medio no empieza al emitir la factura
Por qué la facturación de un medio no empieza al emitir la factura
En un proceso sencillo puede existir un recorrido relativamente directo:
venta → factura
En un medio de comunicación, la operación que finalmente se factura puede haber comenzado bastante antes.
Una campaña publicitaria parte de unas condiciones comerciales y de una contratación.
Una suscripción nace de un alta o una renovación y tiene asociadas determinadas condiciones.
La venta, circulación y distribución de publicaciones responde a otra lógica relacionada con productos, canales y procesos administrativos y logísticos.
La factura aparece al final de esos procesos, pero los datos necesarios para producirla pueden haberse generado mucho antes y haber pasado por diferentes aplicaciones.
Esto no significa que VERI*FACTU regule todo el proceso previo.
Tampoco convierte automáticamente los sistemas de publicidad, suscripciones, circulación o distribución en sistemas informáticos de facturación.
La cuestión es más concreta: hay que identificar en qué punto de cada proceso se realiza realmente la facturación y qué sistema desempeña esa función.
Publicidad, suscripciones y distribución: tres procesos que pueden terminar en facturación
Publicidad, suscripciones y distribución: tres procesos que pueden terminar en facturación
No todos los medios tienen la misma estructura ni desarrollan exactamente las mismas actividades.
Pero publicidad, suscripciones y venta o distribución de publicaciones permiten comprender por qué la facturación de un periódico o grupo editorial no debería analizarse como un proceso homogéneo.
Publicidad: de la contratación y la campaña a la facturación
Publicidad: de la contratación y la campaña a la facturación
La publicidad constituye uno de los ejemplos más claros.
Antes de facturar una inserción pueden existir datos relacionados con:
– el anunciante o la agencia;
– las condiciones comerciales;
– la tarifa;
– el formato contratado;
– las fechas y espacios de publicación;
– la campaña;
– las órdenes correspondientes;
– las posibles modificaciones producidas durante el proceso.
De forma conceptual, podríamos representar el recorrido como:
anunciante/agencia → contratación → campaña/orden → ejecución/publicación → facturación
No significa que todos los medios trabajen exactamente así. El objetivo del esquema es mostrar que la factura puede ser el resultado final de un proceso comercial y operativo mucho más amplio.
Los datos que determinarán la operación económica pueden nacer y modificarse dentro del proceso publicitario antes de llegar al sistema administrativo que finalmente factura.
Esto plantea preguntas importantes.
¿Quién es el cliente de la operación: el anunciante, una agencia u otra entidad?
¿Dónde se establecen las condiciones comerciales definitivas?
¿Qué información se utiliza para determinar lo que finalmente debe facturarse?
¿Dónde quedan registrados los cambios producidos durante una campaña?
¿Qué aplicación recibe esos datos?
¿Y qué sistema expide finalmente la factura?
La respuesta depende de la arquitectura concreta de cada medio.
En el caso concreto de herramientas de software como las nuestras, Sirius Publisher dispone, por ejemplo, de un portal de clasificados desde el que un anunciante puede configurar una inserción, seleccionar tarifas, añadir imágenes y definir su formato. Las órdenes generadas se incorporan posteriormente al proceso de producción de la publicación.
Sirius Publisher también trabaja con la pauta publicitaria y puede conectarse con Sirius ADV u otros módulos publicitarios para colocar los anuncios correspondientes a cada ejemplar y fecha.
Estas funciones no permiten determinar por sí solas dónde se realiza la facturación en una implantación concreta.
Sí muestran algo relevante: la información económica de una operación publicitaria puede estar vinculada a procesos especializados que comienzan mucho antes de la emisión de la factura.
Por eso, ante VERI*FACTU o la factura electrónica, no basta con localizar una aplicación que contenga datos comerciales. Hay que seguir el proceso hasta determinar qué sistema realiza realmente la facturación.
Suscripciones: una relación económica que se mantiene en el tiempo
Suscripciones: una relación económica que se mantiene en el tiempo
Una suscripción plantea un proceso diferente.
No estamos necesariamente ante una venta puntual, sino ante una relación que puede incluir:
alta → condiciones → renovación/modificación → operación → facturación
Pueden intervenir condiciones de entrega, descuentos, renovaciones, bajas y modificaciones durante la relación con el suscriptor.
Merkurio ERP contempla este tipo de operativa: su gestión de suscripciones contempla altas, bajas, renovaciones automáticas, condiciones de entrega y descuentos. También contempla contratos recurrentes dentro de la gestión comercial.
Esto introduce preguntas distintas a las de publicidad.
¿Dónde se gestiona la renovación?
¿En qué sistema se encuentran los datos actualizados del suscriptor?
¿Qué condiciones determinan la operación que debe facturarse?
¿Todas las modalidades de suscripción siguen el mismo proceso?
¿Y qué aplicación expide finalmente la factura?
No existe una respuesta universal para todos los medios.
Lo relevante ante un cambio en los sistemas de facturación es seguir la relación con el suscriptor hasta el punto concreto en el que se produce la factura.
Venta, circulación y distribución: producto, canal y proceso administrativo
Venta, circulación y distribución: producto, canal y proceso administrativo
La venta, circulación y distribución de publicaciones introduce una tercera lógica.
Aquí pueden intervenir productos, inventario, canales de venta, puntos de distribución, logística y documentación administrativa.
Merkurio ERP dispone, por ejemplo, de circuitos de compras y ventas adaptables al negocio, gestión de inventario, logística de distribución en puntos de venta físicos y medios digitales y documentación como pedidos, albaranes y facturas.
Eso no significa que todos los periódicos utilicen ese circuito ni que cada documento termine necesariamente generando una factura.
Sí permite comprender por qué la distribución de un producto responde a una lógica diferente de la contratación de una campaña publicitaria o de la gestión de una suscripción.
Por tanto, no debería darse por supuesto que todas estas actividades llegan al sistema de facturación siguiendo el mismo recorrido.
Qué sistemas intervienen realmente en la facturación de un medio
Qué sistemas intervienen realmente en la facturación de un medio
La especialización de los procesos suele tener también una dimensión tecnológica.
Un medio puede disponer de aplicaciones para gestionar:
– contenidos editoriales;
– publicidad;
– suscripciones;
– circulación y distribución;
– relaciones comerciales;
– administración;
– facturación;
– contabilidad.
Pero aquí es necesario evitar una simplificación importante.
Que existan varios sistemas no significa que todos sean sistemas informáticos de facturación.
Un sistema editorial puede encargarse de crear y publicar contenidos sin participar en la expedición de facturas.
Una herramienta publicitaria puede generar o gestionar información que posteriormente utilizará otro sistema.
Una aplicación de suscripciones puede intervenir en un proceso comercial sin que podamos concluir, solo por ello, que constituye un sistema informático de facturación.
Y también puede suceder que diferentes actividades terminen convergiendo en un mismo ERP.
Por tanto, un mapa tecnológico de un medio debería distinguir al menos tres funciones:
sistema donde se origina la información
sistema que gestiona el proceso
sistema que realiza la facturación
En determinadas arquitecturas las tres funciones pueden estar concentradas.
En otras estarán repartidas entre diferentes aplicaciones.
Es esa arquitectura real —y no el nombre comercial de cada programa— la que hay que analizar.
Qué cambia con VERI*FACTU en un medio de comunicación
Qué cambia con VERI*FACTU en un medio de comunicación
VERI*FACTU no establece un régimen particular para periódicos, revistas o grupos editoriales.
Los requisitos del RRSIF se aplican en función de su ámbito general y de los sistemas informáticos que soportan los procesos de facturación.
Por eso, la primera consecuencia para un medio no es adaptar indiscriminadamente todos sus sistemas sectoriales.
Es identificar cuáles desempeñan realmente funciones de facturación sujetas al RRSIF.
¿VERI*FACTU afecta a todos los sistemas de un medio?
¿VERI*FACTU afecta a todos los sistemas de un medio?
No.
Que una aplicación gestione publicidad, contenidos, suscripciones, circulación o distribución no significa por sí solo que sea un sistema informático de facturación.
Hay que determinar qué función realiza realmente cada aplicación dentro del proceso.
La planificación de una campaña publicitaria, por ejemplo, responde a necesidades propias del negocio publicitario.
Otra cuestión es que los datos generados durante ese proceso terminen siendo utilizados posteriormente para facturar.
Lo mismo ocurre con las suscripciones.
Que una aplicación gestione altas, renovaciones o condiciones comerciales no permite concluir automáticamente cuál es su papel respecto al RRSIF.
La actividad empresarial ayuda a descubrir el recorrido, pero es el funcionamiento efectivo de los sistemas lo que permite determinar cuáles intervienen realmente en la facturación.
¿Publicidad, suscripciones y distribución implican necesariamente varios SIF?
¿Publicidad, suscripciones y distribución implican necesariamente varios SIF?
No necesariamente.
Imaginemos un medio en el que publicidad, suscripciones y distribución siguen procesos diferentes.
Los tres podrían terminar en un único sistema de facturación:
Publicidad ─────┐
Suscripciones ───→ ERP/SIF → factura
Distribución ────┘
En ese escenario existen diferentes procesos empresariales, pero eso no permite concluir que existan varios SIF.
También puede ocurrir que alguna actividad utilice un sistema que expida facturas de forma independiente.
La Agencia Tributaria contempla expresamente la posibilidad de que un mismo obligado utilice varios sistemas informáticos de facturación cuando sus necesidades empresariales lo justifiquen. En ese caso, cada SIF debe cumplir los requisitos que le correspondan.
Por tanto, VERI*FACTU no obliga por sí mismo a convertir todos los procesos de un medio en un único circuito centralizado.
La cuestión es determinar correctamente qué sistemas facturan y adaptar los que correspondan.
La factura electrónica B2B añade un cambio diferente
La factura electrónica B2B añade un cambio diferente
VERI*FACTU y la factura electrónica B2B no son la misma obligación.
El primero regula requisitos de los sistemas informáticos de facturación y de los registros que generan.
La factura electrónica obligatoria B2B regula la expedición, transmisión y recepción electrónica de facturas entre empresarios y profesionales incluidos en su ámbito.
El marco de esta última ha avanzado de forma decisiva en 2026. El Real Decreto 238/2026 desarrolla el sistema español de factura electrónica B2B y la Orden HAC/1028/2026 concreta la solución pública.
Para un medio, esta distinción tiene una consecuencia práctica.
No basta con preguntarse cómo emite facturas.
También hay que considerar qué operaciones están dentro del ámbito B2B y cómo el sistema gestionará la emisión, transmisión y recepción de las facturas electrónicas correspondientes.
¿La factura electrónica B2B afecta a todos los ingresos de un medio?
¿La factura electrónica B2B afecta a todos los ingresos de un medio?
No debe determinarse por el departamento que genera el ingreso, sino por la naturaleza de la operación y su destinatario.
Esto puede resultar especialmente relevante en publicidad, donde pueden existir relaciones comerciales con anunciantes o agencias que actúan como empresas o profesionales.
Pero no debe extrapolarse automáticamente a cualquier ingreso del medio.
Una suscripción contratada por un consumidor, por ejemplo, no se convierte en una operación B2B por el hecho de ser gestionada por el mismo sistema que otras operaciones empresariales.
Por tanto, además de identificar cómo se factura, el medio necesita distinguir qué tipo de operación se está facturando y a quién.
Qué debería revisar ahora un periódico o grupo editorial
Qué debería revisar ahora un periódico o grupo editorial
Ante VERI*FACTU y factura electrónica, una revisión útil debería comenzar por el negocio antes que por el software.
1. ¿Qué actividades generan facturación?
Publicidad, suscripciones, venta, circulación, distribución y cualquier otra actividad realmente existente en el medio.
No conviene partir de un catálogo teórico de ingresos, sino de su operativa real.
2. ¿Qué proceso sigue cada actividad?
Hay que reconstruir el recorrido desde el origen de la operación hasta la factura.
En publicidad puede comenzar en una contratación.
En suscripciones, en un alta o renovación.
En circulación o distribución, en una operación relacionada con la comercialización del producto.
3. ¿Qué aplicaciones intervienen?
No solo interesa conocer el programa desde el que finalmente se expide una factura.
También conviene identificar dónde se originan los datos necesarios para producirla y qué aplicaciones pueden modificarlos durante el proceso.
Este mapa es una recomendación de análisis, no una obligación específica impuesta por VERI*FACTU.
4. ¿Dónde se expide realmente la factura?
Esta es una de las preguntas decisivas para delimitar los sistemas afectados por el RRSIF.
No debe deducirse a partir del departamento que origina la operación.
Hay que identificar el sistema que realiza efectivamente la función.
5. ¿Todos los procesos convergen en el mismo sistema?
Publicidad, suscripciones y distribución pueden seguir recorridos diferentes y, aun así, terminar facturándose desde un único SIF.
También puede ocurrir que existan varios sistemas independientes.
Son escenarios diferentes y deben analizarse como tales.
6. ¿De dónde proceden los datos de cada factura?
Cliente, operación, tarifa, producto, condiciones comerciales, impuestos y demás información pueden proceder de diferentes puntos del proceso.
Conocer ese origen ayuda a evaluar dependencias cuando se modifica el sistema de facturación.
7. ¿Quién mantiene cada aplicación?
En un medio pueden coexistir desarrollos propios, soluciones sectoriales y software de distintos proveedores.
Identificar responsabilidades facilita coordinar cualquier cambio técnico.
8. ¿Qué operaciones deberán tratarse además dentro de la factura electrónica B2B?
No todas las operaciones de un medio tienen necesariamente el mismo destinatario.
Hay que distinguir las relaciones entre empresarios y profesionales incluidas en el nuevo sistema de otras operaciones que no se encuentren en ese supuesto.
El conocimiento sectorial cambia la forma de plantear el proyecto
El conocimiento sectorial cambia la forma de plantear el proyecto
Adaptar un sistema de facturación sin comprender el negocio puede llevar a analizar únicamente el último paso.
En un medio, eso deja fuera buena parte del contexto.
Administración necesita saber qué operación debe facturar.
Publicidad trabaja con anunciantes, agencias, campañas, órdenes, tarifas e inserciones.
Suscripciones gestiona relaciones que pueden mantenerse y modificarse en el tiempo.
Circulación y distribución trabajan con productos, canales y procesos logísticos.
Y los equipos técnicos tienen que entender qué aplicaciones sostienen cada uno de esos procesos.
La dificultad no está en afirmar que todo está conectado.
Está en determinar exactamente qué está conectado, qué información necesita cada proceso y dónde se produce finalmente la facturación.
Ese conocimiento permite delimitar mejor qué cambios corresponden al sistema de facturación y cuáles pertenecen a otros componentes de la operativa.
Grupo Dana: software especializado para procesos de medios
Grupo Dana: software especializado para procesos de medios
En Grupo Dana estamos especializados en entender los procesos que conviven dentro de un medio de comunicación.
Sirius Publisher está diseñado para la producción editorial y cuenta con funciones específicas relacionadas con la gestión de publicidad, como el portal de clasificados, las órdenes de inserción y la pauta publicitaria a través de su conexión con Sirius ADV.
Merkurio ERP trabaja sobre áreas administrativas y empresariales como gestión financiera, compras, ventas, facturación, suscripciones, inventario y distribución, y contempla específicamente a los medios de comunicación entre los sectores a los que se dirige.
Estas soluciones muestran que publicidad, contenidos, suscripciones, circulación, distribución y gestión empresarial responden a necesidades diferentes y pueden requerir herramientas y procesos especializados.
Antes de adaptar la factura, hay que entender cómo genera ingresos el medio
Antes de adaptar la factura, hay que entender cómo genera ingresos el medio
VERI*FACTU y la factura electrónica introducen nuevos requisitos relacionados con la facturación.
Pero llegan a organizaciones que ya tienen una estructura económica y tecnológica propia.
En un medio, una campaña publicitaria no nace como una factura.
Una suscripción tampoco.
Y la venta, circulación y distribución de una publicación siguen otra lógica.
Los datos recorren procesos que pueden involucrar diferentes departamentos y aplicaciones antes de llegar al punto en el que se produce la facturación.
Por eso, la adaptación no debería comenzar preguntando únicamente qué programa emite las facturas.
Debería comenzar reconstruyendo cómo publicidad, suscripciones, circulación, distribución y el resto de actividades reales del medio llegan hasta ellas.
Solo entonces puede determinarse qué sistemas están realmente afectados, qué cambios necesita cada uno y cómo abordar VERI*FACTU y la factura electrónica sin confundir dos obligaciones diferentes.
Si necesitas revisar cómo afectan estos cambios a los distintos procesos de facturación de tu medio, podemos ayudarte a analizar el impacto sobre tus sistemas y procesos.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
Otras noticias relevantes...