
VERI*FACTU y factura electrónica en empresas de distribución: qué revisar en sus procesos
VERI*FACTU y factura electrónica en empresas de distribución: qué revisar en sus procesos
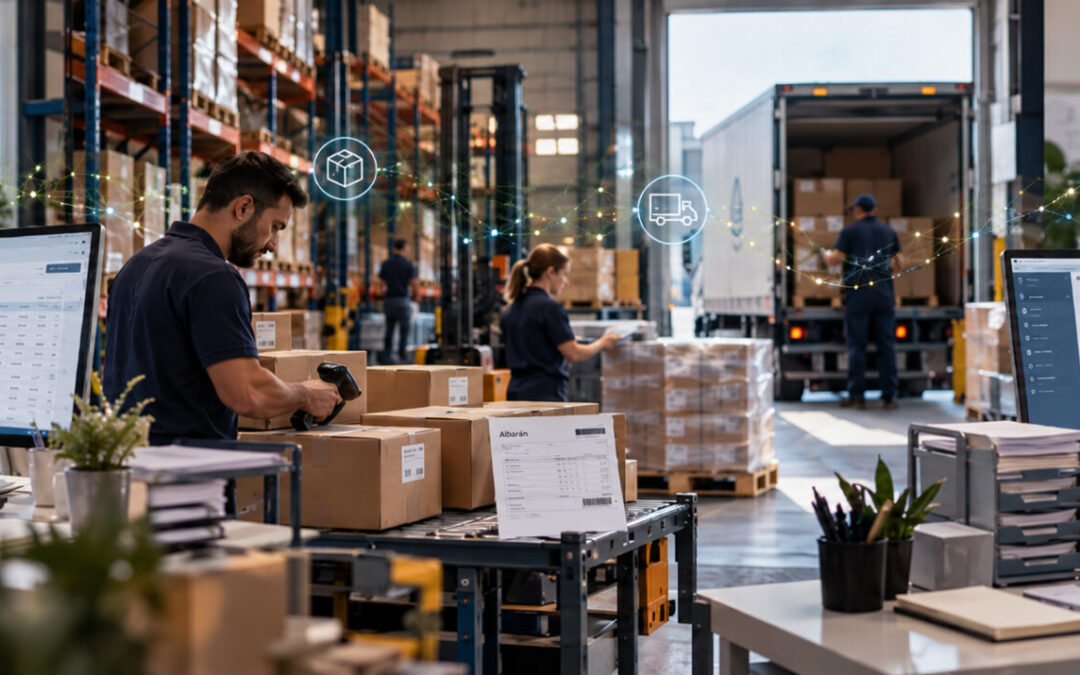
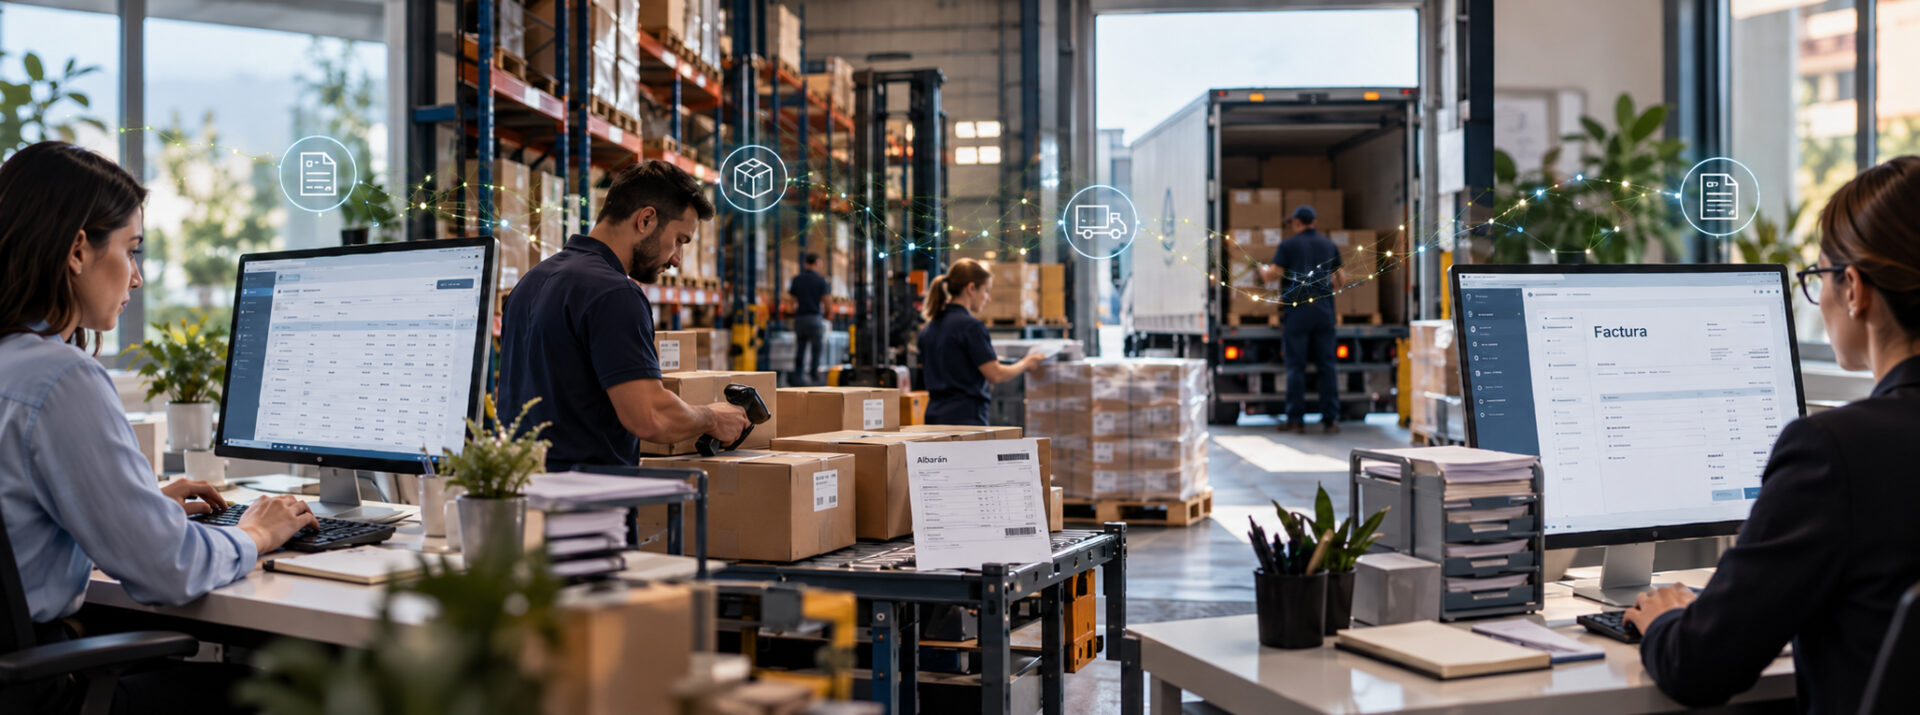
En una empresa de distribución, una factura puede ser el resultado de varias operaciones anteriores: un pedido comercial, la preparación de mercancía, una expedición, una entrega o la resolución de una incidencia.
Entre el momento en que un cliente realiza un pedido y aquel en que se emite la factura pueden intervenir distintos departamentos, documentos y aplicaciones. Además, no todas las operaciones siguen el mismo recorrido: existen diferentes canales de venta, condiciones comerciales, almacenes y situaciones que pueden modificar la información utilizada para facturar.
Esta realidad es importante ante VERI*FACTU y la factura electrónica B2B.
Ambos cambios afectan a la facturación, pero responden a requisitos diferentes. Y aunque no imponen por sí mismos una reorganización del almacén o de la logística, preparar los sistemas de facturación exige conocer de dónde procede la información que utilizan y cómo llega hasta ellos.
Para una distribuidora, la pregunta no es únicamente si su programa puede emitir facturas conforme a los nuevos requisitos. También debe saber cómo se relaciona ese programa con los procesos comerciales, logísticos y administrativos que sostienen su actividad.
Por qué la facturación de una distribuidora depende de varios procesos
Por qué la facturación de una distribuidora depende de varios procesos
En una empresa con una operativa sencilla, la relación entre venta y factura puede ser bastante directa.
En una distribuidora mediana, especialmente cuando trabaja con numerosos productos, clientes, almacenes o canales comerciales, el proceso suele ser más amplio.
Un pedido recoge unas condiciones de venta. El almacén prepara la mercancía. Logística organiza su expedición. La entrega puede quedar documentada mediante un albarán. Finalmente, administración utiliza la información correspondiente para emitir la factura.
Este es un recorrido representativo, no un circuito obligatorio ni universal.
Algunas empresas facturan antes de la entrega; otras lo hacen después. Determinadas operaciones se agrupan en una factura, mientras que otras se facturan individualmente. También pueden existir operaciones que no procedan de un pedido comercial convencional.
Lo importante es que la información que determina una factura puede haberse generado en distintas fases del proceso y haber cambiado antes de su emisión.
Por eso, cualquier revisión de los sistemas de facturación debería contemplar tanto la aplicación que expide la factura como las dependencias operativas que influyen en sus datos.
Esta revisión no constituye una obligación logística específica de VERI*FACTU. Es una medida organizativa recomendable para comprender el alcance de la adaptación.
Del pedido a la factura: dónde se origina la información
Del pedido a la factura: dónde se origina la información
El pedido suele ser uno de los puntos de partida más relevantes de la actividad comercial de una distribuidora.
Puede recoger información sobre el cliente, los artículos solicitados, las cantidades, los precios, los descuentos y otras condiciones acordadas.
Sin embargo, el pedido no siempre representa exactamente lo que termina entregándose o facturándose.
Entre la operación comercial y la factura pueden intervenir diferentes áreas:
– Comercial: gestiona clientes, pedidos, tarifas y condiciones de venta.
– Almacén: controla existencias, ubicaciones y preparación de mercancía.
– Logística: organiza expediciones y entregas.
– Administración: gestiona documentación comercial y facturación.
– Finanzas: trabaja con la información contable y económica resultante.
Estas funciones pueden estar integradas en un ERP, distribuidas entre varias aplicaciones o resueltas mediante una combinación de ambas opciones.
La cuestión importante es cómo se mantiene la continuidad de la información entre los departamentos y sistemas que intervienen.
Por ejemplo, el departamento comercial puede registrar un pedido con determinadas condiciones mientras almacén trabaja con la disponibilidad real de mercancía y administración necesita conocer qué corresponde facturar.
Si cada departamento utiliza información diferente, es necesario identificar cómo se relacionan esos datos y en qué momento se consideran definitivos para la facturación.
Esto no significa que VERI*FACTU obligue a modificar los procedimientos comerciales o logísticos.
Significa que, cuando se revisa el sistema que expide las facturas, también conviene comprender de qué procesos obtiene la información.
Albaranes y devoluciones: operaciones que no deben confundirse con la factura
Albaranes y devoluciones: operaciones que no deben confundirse con la factura
Uno de los rasgos característicos de la distribución es la relación entre la operación comercial y el movimiento físico de mercancías.
Esa relación puede generar documentación y situaciones administrativas diferentes.
Un albarán, por ejemplo, puede documentar una entrega y servir como referencia para procesos posteriores de gestión.
Pero un albarán no es una factura.
La Agencia Tributaria aclara que el Reglamento de requisitos de los sistemas informáticos de facturación se refiere a las facturas y no, por sí mismo, a otros documentos justificativos de entrega de bienes o prestación de servicios.
Por tanto, VERI*FACTU no exige que los albaranes incorporen automáticamente los registros o requisitos previstos para las facturas.
Otra cuestión es que la información de una entrega pueda utilizarse posteriormente para determinar qué mercancía se factura.
Con las devoluciones ocurre algo parecido.
La devolución de mercancía puede tener consecuencias en almacén, en la relación comercial con el cliente y, según las circunstancias, en la documentación de facturación.
Pero no toda devolución implica automáticamente la emisión de una factura rectificativa independiente. Su tratamiento dependerá de la operación y de las reglas de facturación aplicables.
La distinción fundamental es esta:
Una modificación operativa no equivale necesariamente a una modificación de una factura ya expedida.
Para una distribuidora, resulta útil comprender esa diferencia y asegurarse de que los sistemas reflejan correctamente la información que corresponde a cada fase.
El tratamiento detallado de pedidos, entregas parciales, albaranes, devoluciones y rectificaciones merece un análisis específico. En este artículo nos centraremos en cómo esos procesos se relacionan con la arquitectura general de facturación.
Qué cambia con VERI*FACTU para una empresa distribuidora
Qué cambia con VERI*FACTU para una empresa distribuidora
VERI*FACTU forma parte del marco regulatorio sobre los requisitos que deben cumplir determinados sistemas informáticos de facturación.
El Reglamento aprobado por el Real Decreto 1007/2023 establece requisitos relacionados, entre otros aspectos, con los registros de facturación, su integridad, inalterabilidad y trazabilidad.
Dentro de este marco existen sistemas de emisión de facturas verificables, conocidos como VERI*FACTU, y sistemas no verificables, con requisitos diferenciados.
Para una empresa de distribución, el primer paso consiste en determinar si está incluida en el ámbito de aplicación y qué sistemas informáticos utiliza realmente para expedir sus facturas.
¿Afecta VERI*FACTU a los albaranes o a la gestión de almacén?
¿Afecta VERI*FACTU a los albaranes o a la gestión de almacén?
No directamente por el mero hecho de formar parte de una operación comercial.
El RRSIF regula los sistemas informáticos de facturación y los registros correspondientes a las facturas. No establece una obligación general de modificar albaranes, inventarios o procedimientos de preparación de pedidos.
Sin embargo, una distribuidora puede necesitar revisar cómo transmite información desde esos procesos al sistema que factura.
Por ejemplo, si el sistema administrativo utiliza información procedente del almacén para determinar las cantidades que deben facturarse, conviene comprobar cómo se produce ese intercambio y qué aplicaciones intervienen.
Esa revisión sería una consecuencia técnica u organizativa de la arquitectura de la empresa, no una exigencia legal independiente sobre el almacén.
¿Qué sistemas deben cumplir los requisitos del RRSIF?
¿Qué sistemas deben cumplir los requisitos del RRSIF?
La cuestión no se resuelve contando cuántos programas utiliza la empresa.
Hay que identificar las funciones reales de cada aplicación.
Una herramienta de almacén puede controlar existencias, ubicaciones, preparación y expedición de mercancía sin constituir por ello un sistema informático de facturación.
En cambio, una aplicación que realiza funciones de facturación debe analizarse conforme al ámbito y las definiciones del RRSIF.
También pueden existir arquitecturas en las que diferentes componentes intervengan en la facturación. En esos casos, es necesario examinar sus funciones y dependencias.
Que dos aplicaciones intercambien información no significa automáticamente que ambas tengan las mismas obligaciones normativas.
Tampoco puede descartarse que una distribuidora utilice varios sistemas de facturación independientes.
La Agencia Tributaria contempla expresamente que un mismo obligado pueda utilizar varios SIF cuando sus necesidades empresariales lo justifiquen.
Por tanto, VERI*FACTU no establece una obligación general de sustituir diferentes sistemas por un único ERP.
Lo importante es identificar correctamente los sistemas afectados y comprobar los requisitos que correspondan a cada uno.
Qué implica la factura electrónica B2B para las empresas de distribución
Qué implica la factura electrónica B2B para las empresas de distribución
La factura electrónica obligatoria entre empresarios y profesionales constituye un cambio diferente.
Mientras que el RRSIF regula requisitos de los sistemas informáticos de facturación, el marco de factura electrónica B2B establece condiciones para la expedición, transmisión y recepción electrónica de facturas en las operaciones incluidas en su ámbito.
El Real Decreto 238/2026 desarrolla este sistema y contempla la utilización de plataformas privadas de intercambio y de una solución pública de facturación electrónica.
Para una distribuidora que trabaja habitualmente con clientes empresariales, este cambio puede tener una repercusión importante sobre sus procesos administrativos.
La empresa deberá analizar, conforme al calendario de aplicación que le corresponda, cómo emitirá y recibirá facturas electrónicas, qué solución utilizará y cómo se relacionará con sus sistemas de gestión.
Emitir facturas no es la única cuestión
Emitir facturas no es la única cuestión
Una distribuidora puede necesitar preparar tanto la emisión de facturas a sus clientes como la recepción de facturas de sus proveedores.
Por eso, el análisis no debería limitarse al documento que genera administración al finalizar una venta.
También conviene identificar cómo se recibirán las facturas electrónicas, dónde se gestionarán y qué relación tendrán con los procesos administrativos y financieros de la empresa.
Esto no significa que todas sus ventas estén necesariamente sujetas a idénticos requisitos.
Hay que distinguir las operaciones incluidas en el ámbito B2B de otras que puedan tener destinatarios o condiciones diferentes.
Además, la factura electrónica B2B no debe confundirse con la remisión de registros de facturación a la Agencia Tributaria mediante la modalidad VERI*FACTU.
Son procesos y requisitos diferentes, aunque puedan coexistir en el entorno tecnológico de una misma empresa.
Qué papel desempeñan el ERP y las aplicaciones de almacén y ventas
Qué papel desempeñan el ERP y las aplicaciones de almacén y ventas
En una distribuidora, la información comercial, logística y financiera puede circular entre distintas aplicaciones.
Una empresa puede gestionar sus pedidos desde un ERP, utilizar un sistema de gestión de almacenes y disponer de herramientas adicionales para comercio electrónico, transporte o relaciones comerciales.
Otra puede concentrar gran parte de estas funciones en una única plataforma.
No existe una arquitectura universal.
Por eso, antes de decidir qué debe modificarse, conviene distinguir tres funciones:
1. Sistemas donde se origina la información
Por ejemplo, aplicaciones comerciales donde se registran pedidos, clientes o condiciones de venta.
2. Sistemas que gestionan la operativa
Como herramientas de almacén, inventario o logística que trabajan con la disponibilidad, preparación y movimiento de mercancías.
3. Sistemas que realizan la facturación
Aquellos que intervienen efectivamente en la expedición de facturas y cuyo funcionamiento debe analizarse conforme a la normativa aplicable.
Estas funciones pueden concentrarse en un mismo ERP o distribuirse entre diferentes soluciones.
La separación permite responder una pregunta importante:
¿Qué ocurre cuando ventas, almacén y administración utilizan aplicaciones diferentes?
En ese caso, no basta con comprobar cada aplicación por separado.
Conviene identificar qué información genera cada una, cómo se intercambia, qué modificaciones pueden producirse durante el proceso y cuál es el sistema que finalmente expide la factura.
También es importante conocer quién mantiene cada componente: el equipo interno, el proveedor del ERP o un tercero especializado.
Este análisis ayuda a delimitar responsabilidades y dependencias cuando se planifican cambios técnicos.
No convierte automáticamente todas las aplicaciones conectadas en sistemas informáticos de facturación.
Qué debería revisar una distribuidora antes de adaptar sus sistemas
Qué debería revisar una distribuidora antes de adaptar sus sistemas
La preparación debería combinar la revisión normativa con un análisis práctico de la operativa empresarial.
Estas preguntas pueden servir como punto de partida.
Procesos comerciales y logísticos
¿Qué operaciones generan facturación?
Identificar si las facturas proceden de pedidos, contratos, ventas directas u otros procesos comerciales.
¿Qué departamentos intervienen antes de emitirlas?
Determinar qué información procede de comercial, almacén, logística y administración.
¿Cómo se trasladan los datos entre las diferentes fases?
Comprobar cómo llegan al sistema de facturación las condiciones comerciales, cantidades, productos y demás información necesaria.
Sistemas y arquitectura tecnológica
¿Desde qué sistema se expiden realmente las facturas?
Identificar las aplicaciones que realizan funciones de facturación.
¿Qué otras aplicaciones intervienen?
Localizar dependencias entre ERP, gestión de almacenes, canales comerciales y herramientas especializadas.
¿Qué requisitos del RRSIF corresponden a cada sistema?
Analizar las funciones efectivas de facturación y las soluciones previstas por los proveedores tecnológicos.
Factura electrónica y responsabilidades
¿Cómo se abordará la factura electrónica B2B?
Identificar las operaciones incluidas en su ámbito y las necesidades de emisión, recepción e intercambio.
¿Quién será responsable de cada adaptación?
Coordinar administración, operaciones, sistemas y proveedores tecnológicos.
Este cuestionario es una herramienta de diagnóstico empresarial. No debe interpretarse como una lista de obligaciones legales adicionales.
Su utilidad consiste en evitar que la empresa trate la adaptación de la facturación como un cambio desconectado de su funcionamiento cotidiano.
Merkurio ERP y la gestión comercial, logística y administrativa
Merkurio ERP y la gestión comercial, logística y administrativa
En una empresa de distribución, el valor de un ERP no reside únicamente en su capacidad de emitir facturas.
También está relacionado con la posibilidad de gestionar de forma coherente información comercial, administrativa, logística y financiera.
Cuando el departamento comercial trabaja con unas condiciones de venta, almacén controla las existencias y administración necesita facturar, cada departamento depende de información que puede proceder de fases anteriores.
Merkurio ERP contempla distintas áreas de gestión empresarial relacionadas con esta operativa.
Incluye funcionalidades de compras y ventas, gestión de clientes y proveedores, pedidos, albaranes, facturas, inventario y gestión financiera.
También contempla capacidades de gestión de almacenes e inventario, como el control de existencias por ubicación, y funcionalidades logísticas relacionadas con los circuitos de distribución y la sincronización del stock entre canales de venta.
Estas capacidades permiten abordar distintas necesidades comerciales, administrativas y logísticas desde una solución de gestión, según los módulos contratados y la configuración de cada empresa.
Además, Merkurio ERP ofrece la posibilidad de desarrollos adaptados a necesidades específicas, una característica relevante para distribuidoras cuya operativa no encaja completamente en circuitos estandarizados.
La facturación no puede revisarse al margen de la operativa
La facturación no puede revisarse al margen de la operativa
En una empresa de distribución, la facturación no siempre comienza cuando administración abre el programa para emitir una factura.
Puede comenzar mucho antes, con un pedido, unas condiciones comerciales o una operación que después atraviesa el almacén y la logística.
Entre ambos extremos pueden intervenir distintos departamentos, documentos y aplicaciones.
VERI*FACTU no regula directamente todas esas actividades. La factura electrónica B2B tampoco obliga por sí misma a reorganizarlas.
Pero ambos cambios hacen conveniente revisar qué sistemas facturan, de dónde reciben la información y cómo se relacionan con el resto de la operativa empresarial.
Esa revisión permite identificar mejor las adaptaciones necesarias, coordinar a los departamentos implicados y evitar decisiones tecnológicas basadas únicamente en el último paso del proceso.
Si necesitas analizar cómo afectan VERI*FACTU y la factura electrónica a los sistemas y procesos de tu distribuidora, en Grupo Dana podemos ayudarte a revisar tu situación y valorar las opciones de adaptación.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
No esperes más, adelántate al cambio y convierte los cambios en la normativa en una ventaja competitiva. Solicita más información sobre Merkurio ERP ahora.
Otras noticias relevantes...


